Updated on Oktober 25, 2026
Reflect-Ion Income Portfolio
Für die Anparphase gibt es unzählige Artikel und Videos. Sparrate rein, Kurse schwanken lassen, durchhalten. Nicht so für die deutliche spannendere Zeit des Ensparens. Irgendwann dreht sich die Blickrichtung um: Aus dem Vermögensaufbau wird die Entnahme. Und plötzlich zählt nicht mehr nur, wie viel am Ende im Depot steht, sondern wie verlässlich das Depot Jahr für Jahr Einkommen generiert – ohne dabei aufgezehrt zu werden.
Für genau diese Phase habe ich jetzt (wie schon das Coffein-Portoflio für den Vermögensaufbaue) ein Portfolio zusammengestellt: das Reflect-Ion Income Portfolio. Sechs ETFs, jeder mit einem eigenen Charakter und seiner eigenen Aufgabe. In diesem Artikel stelle ich euch die Bausteine vor. Die Ziel-Rendite des Portfolios ist 4%, die allerdings aktuell nicht erreicht werden.
Das Ziel: 4% – und zwar nachhaltig
Angestrebt ist eine Entnahme von 4% brutto pro Jahr, bezogen auf das investierte Kapital. Bei 100.000 Euro sind das 4.000 Euro vor Steuern. Das Wort, auf das es mir dabei ankommt, ist nachhaltig. Gemeint ist: Die Entnahme soll möglcihst über Jahrzehnte tragfähig sein. Das Portfolio darf schwanken, es darf auch mal ein schlechtes Jahr haben – aber es soll nicht Stück für Stück ausbluten.
Die Ausgangslage: Nicht umschichten
Zwei ETFs liegen bereits im Depot: der Vanguard FTSE All-World High Dividend Yield als Basis-Baustein und der VanEck Morningstar Developed Markets Dividend Leaders. Beide sind über die Jahre gut gelaufen. Genau das ist der Grund, sie nicht anzufassen. Ein Verkauf würde Kursgewinne realisieren, und auf die wird Abgeltungsteuer fällig.
Beide ETFs bleiben also, und das Portfolio wird um sie herum gebaut. Das Problem: Zusammen kommen die beiden derzeit nur auf eine Ausschüttungsrendite von knapp unter 3%. Nach einer starken Börsenphase sind die Kurse gestiegen, die Dividenden aber nicht im gleichen Tempo. Die Rendite auf den aktuellen Kurs ist entsprechend gesunken. Schauen wir uns nach weiteren ausschüttenden ETFs um.
Die sechs Bausteine – Ein Portfolio auf Probe
Ich stelle euch hier das vorläufige Ergebnis vor. Das Reflect-Ion Income Portfolio ist noch im Aufbau, eine konkrete Investition findet noch nicht satt, sodass es als Entwurf betrachtet werden kann. Änderungen sind also noch möglich.
1. L&G Global Quality Dividends – der Qualitätskern
Charakter: Breit gestreut, gleichgewichtet, auf Dividendenwachstum getrimmt. Der ETF bildet den FTSE Developed All Cap Dividend Growth with Quality ab und hält rund 950 Unternehmen aus den Industrieländern. Ausgewählt wird nicht nach der höchsten Dividende, sondern nach Dividendenwachstum und Qualitätskennzahlen, zusätzlich gibt es einen ESG-Filter. Weil alle Titel gleich gewichtet sind, liegen die USA nur bei knapp 30%, Japan bei rund 17%. Finanzwerte und Industrie sind die größten Sektoren. Kosten: 0,29%, Ausschüttung monatlich.
Aufgabe: Mit 30% wird er der größte Baustein und das Gegengewicht zu den marktgewichteten Indizes. Die Gleichgewichtung verhindert, dass wenige Großkonzerne oder ein einzelnes Land das Portfolio dominieren. Der Fokus auf wachsende Dividenden soll dafür sorgen, dass die Ausschüttungen mit der Inflation mithalten. Mit rund 2,8% ist seine Ausschüttungsrendite eher moderat. Der ETF ist erst seit Januar 2026 am Markt, die Rendite beruht deshalb noch auf einer Prognose. Bevor das Income Portfolio aufgebaut wird, vergeht noch ein wenig Zeit, in der dieser ETF beobachtet wird.
2. Vanguard FTSE All-World High Dividend Yield – ein Fundament
Charakter: Breit, ruhig, unaufgeregt. Der ETF hält über 2.300 Unternehmen aus Industrie- und Schwellenländern, die eine überdurchschnittliche Dividende zahlen. Der Index ist nach Marktkapitalisierung gewichtet, die USA stellen knapp 40%, dahinter folgen Japan und Großbritannien. Finanzwerte sind mit fast 30% der größte Sektor. Die laufenden Kosten liegen bei 0,29%, ausgeschüttet wird quartalsweise.
Aufgabe: Er ist der Basis-Baustein aus dem Bestand des Coffein-Portfolios. Keine Einzelwette, keine enge Auswahl, sondern die Dividendenzahler der Welt in der Breite. Mit derzeit rund 2,5% ist seine Ausschüttungsrendite die niedrigste im Portfolio. Dafür sorgt er für Stabilität und eine Markbreite, die wohl kaum ein Dividenden-ETF sonst bietet.
3. WisdomTree Europe High Dividend – der Euro-Anker
Charakter: Europäische Hochdividendenwerte in der Breite. Der ETF hält rund 260 Aktien aus Europa mit hoher Dividendenrendite. Unter den größten Positionen finden sich Namen wie TotalEnergies, Allianz, Intesa Sanpaolo, Sanofi und Enel. Kosten: 0,29%, Ausschüttung quartalsweise in Euro.
Aufgabe: Meine Ausgaben fallen in Euro an, also soll ein Teil der Erträge auch ohne Währungsumweg in Euro entstehen, so wie es der Stoxx Europe 600 – Baustein im Coffein-Portofio zur Aufgabe hat. Gleichzeitig ist er mit rund 4,6% einer der stärksten Ertragsbringer unter den klassischen Dividenden-ETFs und schiebt die Ausschüttungsrendite des Portfolios deutlich nach oben.
4. VanEck Morningstar Developed Markets Dividend Leaders – der Qualitätsfilter
Charakter: Konzentriert und selektiv. Morningstar wählt 100 Unternehmen aus den Industrieländern aus. Neben der Dividendenrendite zählen dabei die finanzielle Stabilität und das erwartete Dividendenwachstum. Schwerpunkte liegen bei Finanzwerten, Energie und Gesundheit, Europa ist deutlich stärker vertreten als im Weltmarkt. Kosten: 0,38%, Ausschüttung quartalsweise in Euro.
Aufgabe: Der zweite Baustein aus dem Bestand hebt den Ertrag an, ohne auf reine Hochprozenter zu setzen. Mit rund 3% liegt er spürbar über dem Vanguard-ETF. Der Qualitätsfilter soll verhindern, dass Unternehmen im Portfolio landen, deren hohe Dividende nur ein Zeichen für einen fallenden Kurs ist.
5. L&G Emerging Markets Quality Dividends Equal Weight – die Schwellenländer-Beimischung
Charakter: Die Schwellenländer dürfen nicht fehlen. Der ETF hält rund 570 dividendenzahlende Unternehmen aus den Emerging Markets mit hoher Profitabilität, ebenfalls mit ESG-Filter und gleichgewichtet. Kosten: 0,45%, Ausschüttung quartalsweise.
Aufgabe: Er bringt die schneller wachsenden Volkswirtschaften ins Portfolio – und zwar kontrolliert. Die Gleichgewichtung verhindert, dass einzelne Schwergewichte oder ein einzelnes Land den Anteil dominieren. Der Qualitätsfilter sortiert Unternehmen aus, die sich ihre Dividende nicht leisten können. Mit rund 3,3% liefert er einen soliden Beitrag. Die höheren Schwankungen und Währungsrisiken der Schwellenländer fallen bei einem Portfolio-Anteil von nur 15% nicht ins Gewicht und gleichen im Besten Fall die Schwankungen der anderen ETFs aus.
6. iShares World Equity High Income – die Prämienkomponente
Charakter: Der einzige aktiv gemanagte ETF im Portfolio – und der mit der höchsten Ausschüttung. Er investiert in weltweite Aktien und verkauft zusätzlich Call-Optionen, unter anderem auf den S&P 500. Die Prämien daraus werden zusammen mit den Dividenden monatlich ausgeschüttet. Derzeit liegt die Ausschüttungsrendite bei rund 9%. Aufgelegt wurde der ETF im März 2024, die Kosten liegen bei 0,35%.
Aufgabe: Er ist der Ertragsturbo, erhält aber nur einen Anteil von 10%. Die hohe Ausschüttung hat seinen Preis. Wer Call-Optionen verkauft, gibt einen Teil der Kursgewinne in starken Börsenphasen ab. Im Crash schützt die Prämie dagegen nur begrenzt. Langfristig kann das Kapital also hinter dem Markt zurückbleiben, während die Ausschüttung hoch bleibt. Als Beimischung ist das für mich in Ordnung, als Fundament nicht. Deshalb der Deckel bei 10%. Und trotzdem trägt der Baustein zur Gesamtrendite fast so viel bei die größte Position.
Die Gewichtung des Reflect-Ion Income Portfolios
| Anteil | ISIN | ETF-Name | rendite |
|---|---|---|---|
| 30% | IE0005AJA0P1 | L&G Global Quality Dividends | 2,8%* |
| 20% | IE00B8GKDB10 | Vanguard FTSE All-World High Dividend Yield | 2,5% |
| 15% | IE00BQZJBX31 | WisdomTree Europe High Dividend | 4,6% |
| 10% | NL0011683594 | VanEck Morningstar Developed Markets Dividend Leaders | 3,1% |
| 15% | IE00BMYDMC42 | L&G Emerging Markets Quality Dividends Equal Weight | 3,3% |
| 10% | IE000KJPDY61 | iShares World Equity High Income | 9,0% |
| 100% | Income Portfolio |
Ausschüttungsrenditen gerundet, Stand Oktober 2026. Die Werte ändern sich mit jedem Kurs und jeder Ausschüttung. *Prognose, da der Fonds erst seit Januar 2026 existiert.
Unterm Strich kommt das Reflect-Ion Income Portfolio aktuell auf eine Ausschüttungsrendite von rund 3,7%. Das Ziel von 4% wird damit verfehlt. Eine höhere Gewichtung ausschüttungsstarker ETFs kommt nicht in Frage, wenn das Ziel der Nachhaltigkeit Priorität hat.
Die Minderrendite von Dividendenstrategien
Es hält sich hartnäckig die Vorstellung, dass man von einem Depot nur die Dividenden „konsumieren“ darf und Anteilsverkäufe tabu sind. Dabei ist es unerheblich, ob der Cashflow aus einer Ausschüttung oder aus einem Verkauf stammt. Schüttet ein Unternehmen aus, sinkt sein Wert um genau diesen Betrag. Behält es das Geld, steckt der Wert im Kurs. Beides ist Ertrag aus dem gleichen Vermögen.
In der Regel ist das Reinvestieren der Überschüsse in wachsende Geschäfte langfrsitig lukrativer als Ausschüttungen. Durch eine reine Dividenden-Strategie fährt man daher im statistischen Mittel eine geringere Gesamtrendite ein als mit einem Index nach Marktkapitalisierung wie z. B. dem MSCI ACWI.
Aus diesem Grund wird es keinen einmaligen Verkauf des gesamten Coffein-Portfolios geben. An der Stelle des entweder oder steht das sowohl als auch. Die Transformation wird also fließen stattfinden.
Der Umschichtungsplan – ‚Balancing‘ in der Entnahme
Noch ist es nicht soweit. Aktuell wird noch immer in das Coffein-Portoflio investiert. Nachdem das Reflect-Ion Income Portfolio final ist, wird die Sparrate in eben dieses geleitet. Parallel dazu darf vom Coffein-Portoflio umgeschichtet werdne. Zu welchem Anteil und mit welchen Regeln das passiert, habe ich noch nicht entschieden. Nur soviel:
Frühere Leser kennen meine Methode, statt klassischem Re-Balancing einfach die Sparrate in die Positionen zu lenken, die aufholen müssen. In der Entnahmephase funktioniert das spiegelbildlich: Verkauft wird immer aus der Position, die gerade über ihrer Zielgewichtung liegt. So bleibt die Struktur erhalten, ohne dass zusätzlich umgeschichtet werden muss.
Beim Aufbau gilt dasselbe in die andere Richtung. Da Vanguard und VanEck bereits im Depot liegen, fließt frisches Geld so lange ausschließlich in die vier neuen ETFs, bis die Zielgewichtung erreicht ist. Kein Verkauf, keine Steuer.
Sequence of Returns – Risiko
Die größte Gefahr für eine Entnahmestrategie ist ein Crash in den ersten Jahren. Wer dann Anteile zu Tiefstkursen verkaufen muss, schadet dem Portfolio dauerhaft. Daher ist es sinnvoll vielleicht zwei bis drei Jahresbudgets vorab in einen Cach-Puffer zu parken, auf den man in einem solchen Fall zugreifen kann.
Bei der nachhaltigen Entnahmestrategie, die ohne Anteilsverkäufe auskommen soll, ist dieser Puffer nicht nötig oder kann kleiner ausfallen. Dividenden können gekürzt werden, die Ausschüttungen sind keine Garantie. Solange aber die in den ETFs enthaltenen Unternehmen nicht selbst aus der Substanz ausschütten, bleibt diese auch in schwierigen Börsenphasen erhalten. So achtet z. B. der VanEck ETF darauf, dass Unternehmen nicht mehr ausschütten, als sie erwirtschaften.
Fazit
Das Reflect-Ion Income Portfolio ist kein Renditejäger. Es ist ein Werkzeug, das über viele Jahre verlässlich Einkommen liefern soll. Jeder der sechs ETFs hat darin seine Rolle: Der L&G Global Quality Dividends sorgt für Qualität und Dividendenwachstum, der Vanguard für Breite, der WisdomTree für Euro-Erträge, der VanEck für einen zusätzlichen Qualitätsfilter, der L&G Emerging Markets für Wachstum aus den Schwellenländern und der iShares World Equity High Income für zusätzliche Prämien – gezielt begrenzt auf 10%.
Dass die angestrebten 4% aktuell nicht ganz erreicht werden, liegt daran, dass die Kursperformance in den letzten Jahren stark war. Es gilt diese Rendite zu beobachten und die Positionen gezielt in Schwächephasen aufzubauen. Am Ende geht es wie immer auch darum, die Strategie durchzuhalten – auch dann, wenn sich das Börsenwetter über einen längeren Zeitraum eintrübt.
Dieser Artikel ist keine Anlageberatung. Er beschreibt meine persönliche Strategie. Alle Angaben zu Kosten und Ausschüttungsrenditen sind gerundete Näherungswerte, Stand Oktober 2026, und können sich jederzeit ändern. Vergangene Ausschüttungen sind keine Garantie für zukünftige.
Updated on Juni 2, 2022
Coffein Portfolio Update – Emerging Markets Risiken
Erstmals vorstellig wurde das ETF Portfolio für den langfristigen Vermögensaufbau im März 2020. Das „Coffein Portfolio“ besteht aus fünf ETFs. Dem klassischen Duo aus MSCI World und MSCI Emerging Markets stehen drei weitere ETFs an der Seite: Small Caps, Dividenden und Europa. Alle diese drei Erweiterungen haben ihre Funktion.
Mit der Beimischung der Small Caps soll die Rendite etwas aufgewertet werden. Kleineren Unternehmen wird gegenüber den Blue Chips ein größeres Risiko zugeschrieben, so lässt sich auf lange Sicht eine Risikoprämie vereinnahmen. Der Dividenden-ETF sorgt vierteljährlich für eine Ausschüttung. Das beruhigt die Gemüter, wenn es an der Börse mal in unruhige Fahrwasser geht und die Kurse beginnen zu schwanken. Es geht darum die Strategie langfristig durchzuhalten, auch dann, wenn sich das Börsenwetter über einen längeren Zeitraum eintrübt. Zu Guter letzt verhilft der Europa-ETF dem Europa- und Euroanteil etwas nach oben.
Chance und Risiko Emerging Markets
In jeder Abbildung der Weltwirtschaft dürfen die „Emerging Markets“ nicht fehlen. Warum aber die Industriestaaten (MSCI World) und die aufstrebenden Volkswirtschaften selbst mischen? Schließlich gibt es alles fertig abgemischt, zum Beispiel im MSCI ACWI (All Country World Index). In dem nach Markkapitalisierung gewichteten Index kommen die Emerging Markets auf einen Anteil von gut 11%.
Einmal davon abgesehen, dass die ETFs auf den MSCI ACWI erst im Laufe der Zeit verfügbar waren, kann mit dem Verhältnis zwischen den etablierten Unternehmen aus den Industrieländern und den schneller wachsenden, aber mit höheren Risiken verbundenen, Unternehmen aus den Schwellenländern, das Risiko-Maß individuell eingestellt werden.

Analog dem Beimischen von Small Caps entspricht die Erhöhung des Emerging Markets Anteils einem Versuch eine höhere langfristige Rendite zu erzielen. Dafür sind höhere Risiken und Kursschwankungen in Kauf zu nehmen. Dem schnelleren Wachstum steht ein höheres politisches Risiko gegenüber. Auch manche Abwertungsphasen der Währungen bringen zusätzliches Risiko. Politische Börsen haben kurze Beine, so sagt man. Krisen kann man aussitzen. Wenn man das schafft, wird man langfristig mit höheren Renditen belohnt. An der Börse wird man eben (auch) für die Ungewissheit bezahlt, für den Kontrollverlust.
Der Chart zeigt, dass der MSCI Emerging Markets seit März 2007 schlechter abgeschnitten hat als der MSCI World, was nicht zuletzt auch der Rallye der US-Techwerte zugeschrieben werden kann.
Weil das Coffein Portfolio auf den langfristigen Vermögensaufbau abzielt , war der Anteil des Emerging Markets ETFs höher angesetzt als er nach reiner Marktkapitalisierung sein sollte (11%). Im originalen Portfolio beträgt er 30%. Damit kommt das gesamte Portfolio dem klassischen 70/30-Ansatz nahe. Der Anteil der Schwellenländer ist im Coffein Portfolio sogar noch etwas höher, da sie auch im Dividenden ETF enthalten sind.
Prognosefrei investieren
Die Stärke der Indexabbildung liegt darin, dass man nicht schlauer sein muss oder nicht mehr wissen muss, als alle anderen, die am Aktienmarkt aktiv sind. Der Index bildet die aktuelle Meinung der Gesamtheit der Marktteilnehmer ab. Jedes einzelne Unternehmen wird von unzähligen Menschen bewertet. Und genau da, wo sich Angebot und Nachfrage einpendeln, liegt der aktuelle Preis, abgebildet an der Börse durch den Aktienkurs.
Jeder Abweichung von der reinen Marktkapitalisierung kann man grundsätzlich zwei Gründen zuschreiben:
- Ausnutzung systematisch vorhandener und statistisch belegbarer Überrenditen
Durch eine Übergewichtung von Aktien durch die Anwendung bestimmter Filterkriterien steigen Risiko und Chance. Zwei Kriterien finden auch im Coffein Portfolio Anwendung: Übergewichtung Small Caps und Emerging Markets. - Prognose auf Basis eigener Überlegungen oder eigener Modelle
Durch eigene Überlegungen oder externem Input (Gerüchte, Stammtisch, Medien, …) werden Unternehmen, Branchen oder Sektoren übergewichtet. „Den Impstoffherstellern gehört die Zukunft!“, „Jetzt in Nanotech einsteigen“, …
Während Ersteres (auch Factor-Investing) genannt, langfristig funktionieren kann, weil es sich um eine logisch nachvollziehbare, systemimmanente und statistisch nachweisbare Überrendite handelt, sind Prognosen nicht dazu geeignet langfristig den Markt zu schlagen. Die höhere Gewichtung von Schwellenländern und Small Caps gehören beide zu Punkt 1.
Blockbildung und neue Weltordnung
Oder: Warum ich den Anteil der Emerging Markets trotzdem reduziere?
Der Überfall der Ukraine durch die russische Armee im Februar 2022 bringt einige als sicher verankerte Glaubenssätze ins Wanken. Frieden, Globalisierung und freie Kapitalmärkte waren neben sinkenden Zinsen und expansiver Geldpolitik der Notenbanken Treiber der Börsenhausse.
Kurz nach Ausbruch des Kriegs wurden die Börsen in Russland für ausländische Investoren geschlossen. Ein Verkauf von Aktien ist derzeit nicht möglich. Russland hatte im MSCI Emerging Markets Index einen Anteil von ca. 1,6%. Selbst ein Totalverlust wäre damit kein Problem für das Coffein Portfolio. 30% Emerkging Market * 1,6% RU-Anteil = 0,5% Verlust.
Risiken gibt es an anderer Stelle. Obwohl viele Staaten die Aggression gegenüber einem souveränen Staat verurteilen, gibt es auch zurückhaltendere Töne. China und Indien sind nur zwei Beispiele von Staaten, die sich aus meiner Sicht nicht eindeutig positionieren und ggf. mittelfristig von günstigen russischen Energieträgern profitieren könnten. Es besteht die Gefahr einer Blockbildung zwischen West und Ost, zwischen Demokratie und Autokratie, zwischen Kapitalismus und Kommunismus, zwischen Globalisierung und Protektionismus, … Der China-Anteil im MSCI Emerging Markets liegt etwa einem Drittel, Taiwan und Indien bringen zusammen ebenfalls fast ein Drittel auf die Waage.
Wird ein Staat wie China westlichen Investoren verlässlich die Gewinne ihrer Unternehmen zukommen lassen?
Risiken sind mit dem Aktienmarkt untrennbar verbunden. Langfristig lassen sich erhöhte Risiken für ein Plus an Rendite nutzen. Die mögliche Entwicklung zu einer neuen Blockbildung veranlasst mich neu über die Asset Allocation nachzudenken.
Anpassung und neue Gewichtung
Das Ergebnis: Ich reduziere den Anteil des MSCI Core Emerging Markets ETF von 30% auf 20%. Damit liegt das Coffein-Portfolio noch immer über der Gewichtung nach reiner Marktkapitalisierung. Die grundsätzliche Systematik „mehr Rendite durch höheres Risiko“ bleibt also bestehen. Das Maß der Übergewichtung wird aber deutlich reduziert.
Balancing statt Re-Balancing
Treue Leser kennen meine Methode die Ziel-Allocation herzustellen bereits. Statt dem klassischen Re-Balancing, bei dem ETF-Anteile verkauft und gekauft werden, wird die Balance dadurch erreicht, dass die Sparrate immer in die ETFs fließt, die aufholen müssen. Wer seinen Emerging-Markets ebenfalls reduzieren möchte, kann darüber nachdenken, seine Sparrate in den MSCI World oder seine anderen ETFs umzuleiten und so einen Verkauf vermeiden.
Im Coffein-Portfolio verteilen sich die frei gewordenen 10% auf den Dividenden-ETF und die Small Caps. Beide Anteile steigen von 10% auf 15% an.
Die neue Gewichtung des Coffein Portfolios
| Anteil im ETF-Portfolio | ISIN | ETF-Name |
|---|---|---|
| 40% | IE00B4L5Y983 | iShares MSCI Core World |
| 20% | IE00BKM4GZ66 | iShares MSCI Core Emerging Markets IMI |
| 10% | LU0908500753 | Lyxor STOXX Europe 600 |
| 15% | IE00B8GKDB10 | Vanguard FTSE All-World High Dividend |
| 15% | IE00BF4RFH31 | iShares MSCI World Small Cap |
Podcast-Episode zum Artikel

Updated on Dezember 27, 2021
Rentenbescheid Update Q4/2021
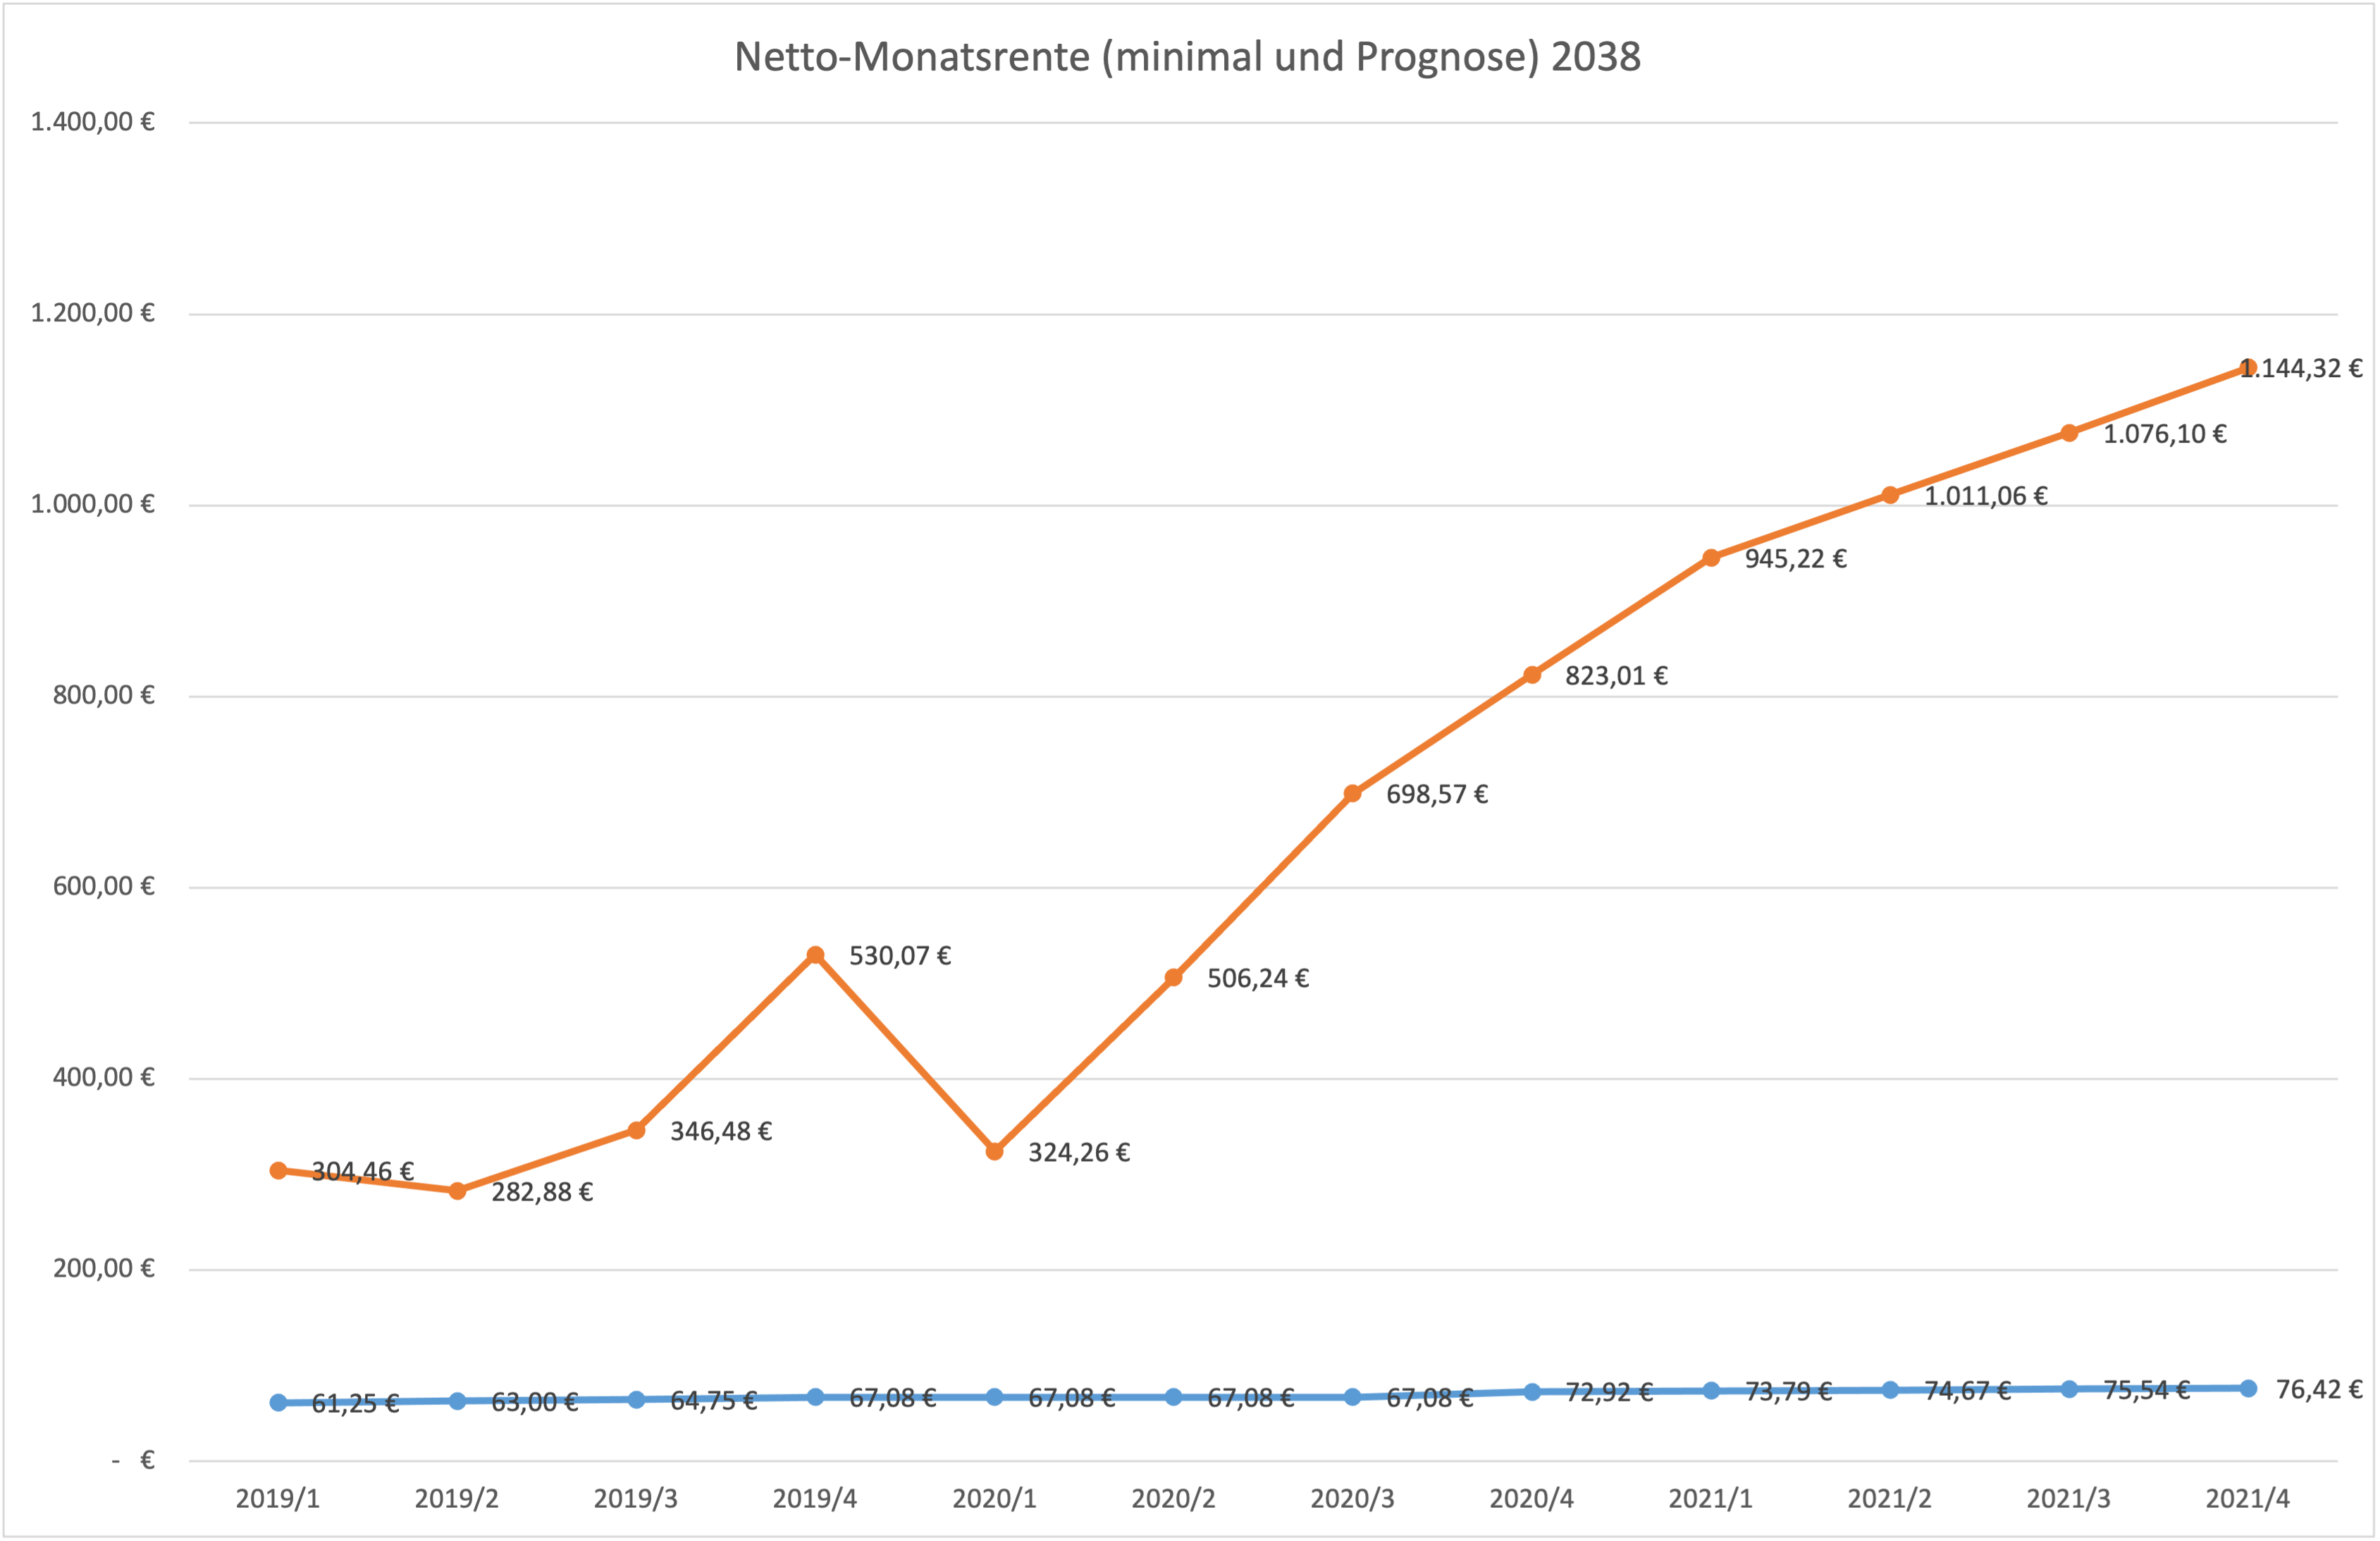
Nach insgesamt fünf Zukäufen im Jahr 2021 und der positiven Entwicklung aller Indizes, steht der private Rentenbescheid auf einem Rekordhoch. Eine deutliche Korrektur, wie wir sie 2020 gesehen haben, lies sich in diesem Jahr aber nicht ausnutzen.
Der aktuelle Stand zu Q4 / 2021
- Prognostizierte monatliche Nettorente aus eigenem Gesamtkapital zum Jahr 2038: 1.144 € (Q3: 1076 €)
- Prognostizierte monatliche Nettorente aus risikolosem Anteil im Jahr 2038: 76,42 € (Q3: 75,54 €)
Emerging Markets 70/30 noch zeitgemäß?
Das Coffein-Portfolio, auf dem auch dieser Rentenbescheid basiert, setzt mit einem Anteil von 30% auf die Emerging Markets. Es folgt damit dem klassischen 70/30-Verhältnis. Innerhalb des EM-Index ist der China-Anteil mittlerweile auf 40% angewachsen. 2014 lag dieser noch bei unter 20%. Das Gewicht chinesischer Unternehmen hat sich also in nur 7 Jahren mehr als verdoppelt. Der China-Anteil im MSCI EM dürfte noch weiter steigen, ich rechne mit bis zu 50%. Gleichzeitig baut die Kommunistische Partei ihre Macht weiter aus und ziert sich nicht auch mal in den Markt einzugreifen. Was bedeutet das für die Gewinne? Wandern die in Zukunft ganz ungehindert in die Depots westlicher Kleinanleger?
Möglicherweise passe ich die Gewichtung des Coffein Portfolios 2022 an. Wenn, dann erfahrt ihr auch im Blog, wie ich es mit dem Rebalancing halte.
Die Entwicklung im Chart
Podcast-Episode zum Artikel
Updated on Juli 4, 2021
Rente aus Dividende
Monatlich 150 Euro einzahlen für eine ganz eigene Rente von 500 Euro und zusätzlich ein Kapital von 250.000 Euro als Puffer, wie hört sich das an?
Wir rechnen dieses Beispiel in diesem Artikel gemeinsam durch. Alles, was du brauchst, sind Zeit und Disziplin.
Dieser Artikel ist zusammen mit vielen weiteren Beiträgen in der Juli-Ausgabe des GELDMAG erschienen, das ihr euch hier sichern könnt: https://finanzfeed.de/geldmag/ – Einen Index zu allen Artikel zum Thema Dividenden findet ihr auch auf dem Finanzplanet-Blog!
Die Ansparphase
In unserem Beispiel dauert die Ansparphase 30 Jahre. Ich sage ja: Zeit und Disziplin. Das sind zwei der wichtigsten Zutaten für erfolgreichen Vermögensaufbau – nicht der nächste Tweet. Wenn du jünger als 35 bist, kannst du deine ganz eigene Zusatzrente bis zum 65 Lebensjahr noch locker aufbauen.
Exkurs I: Dividende vs. Reinvestition
Gute Unternehmen generieren Cashflow. Für die Überschüsse gibt es grundsätzlich zwei Verwendungsarten: Ausschüttung an die Eigentümer (Dividende) oder Investition in Wachstum (Reinvestition, z. B. Produktionsanlagen, Forschung und Entwicklung, …). Die Investitionen führen in der Regel zu zukünftig höheren Gewinnen. Das lohnt sich.
Für die Ansparphase macht es also sogar Sinn auf hohe Ausschüttungen zu verzichten oder diese direkt wieder selbst zu reinvestieren. Dazu nutzt du einen akkumulierenden, also nicht ausschüttenden, kostengünstigen Fonds wie zum Beispiel einen ETF auf den Vanguard FTSE All-World Index. Wenn du doch lieber mit einem ausschüttenden Fonds starten möchtest, solltest du die Disziplin mitbringen die Ausschüttungen direkt wieder zu reinvestieren.
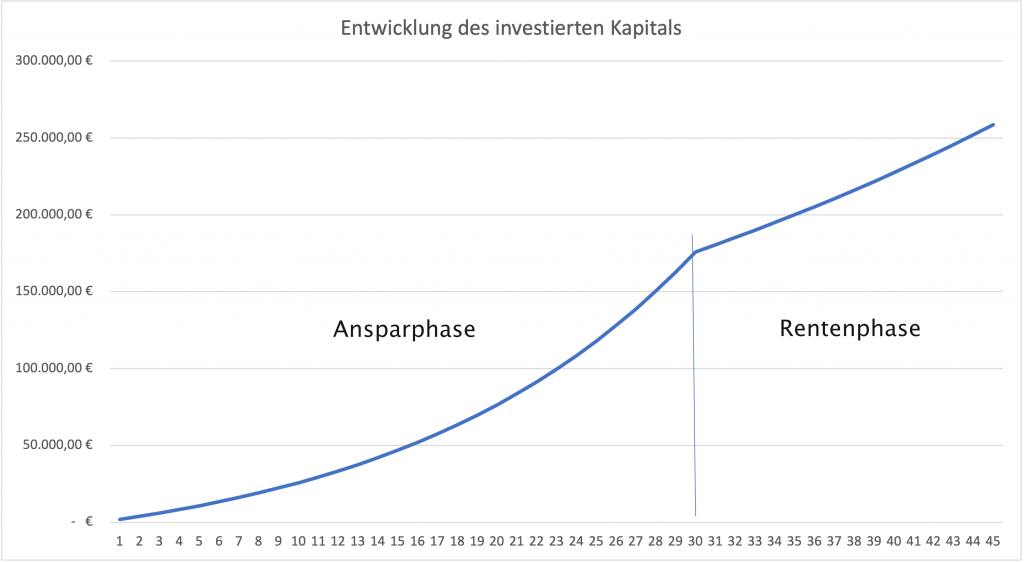
Eine Geldanlage in einen weltweit investierenden Aktienfonds ergab historisch ungefähr eine Rendite von 7% pro Jahr. Diese Zahl nehmen wir als Rendite für die Ansparphase. 150 Euro pro Monat sind 1.800 Euro pro Jahr. In 30 Jahren hättest du damit 54.000 Euro in den Aktienmarkt investiert. Dazu kommt eine kumulierte Wertentwicklung in Höhe von 122.000 Euro.
Der Depotstand am Ende der Ansparphase beträgt dann satte 176.000 Euro. Das Beispiel kannst du auf freien Sparrechnern online nachrechnen.
Die Dividendenphase
Für die deutlich angenehmere zweite Phase betrachten wir in unserem Beispiel einen Zeitraum von 15 Jahren. Jetzt schichtest du das angesammelte Kapital in einen weltweit investierenden Dividenden-ETF um oder stellst dir dein ETF-Portfolio mit einzelnen Dividenden ETFs ganz individuell nach deinem Geschmack zusammen.
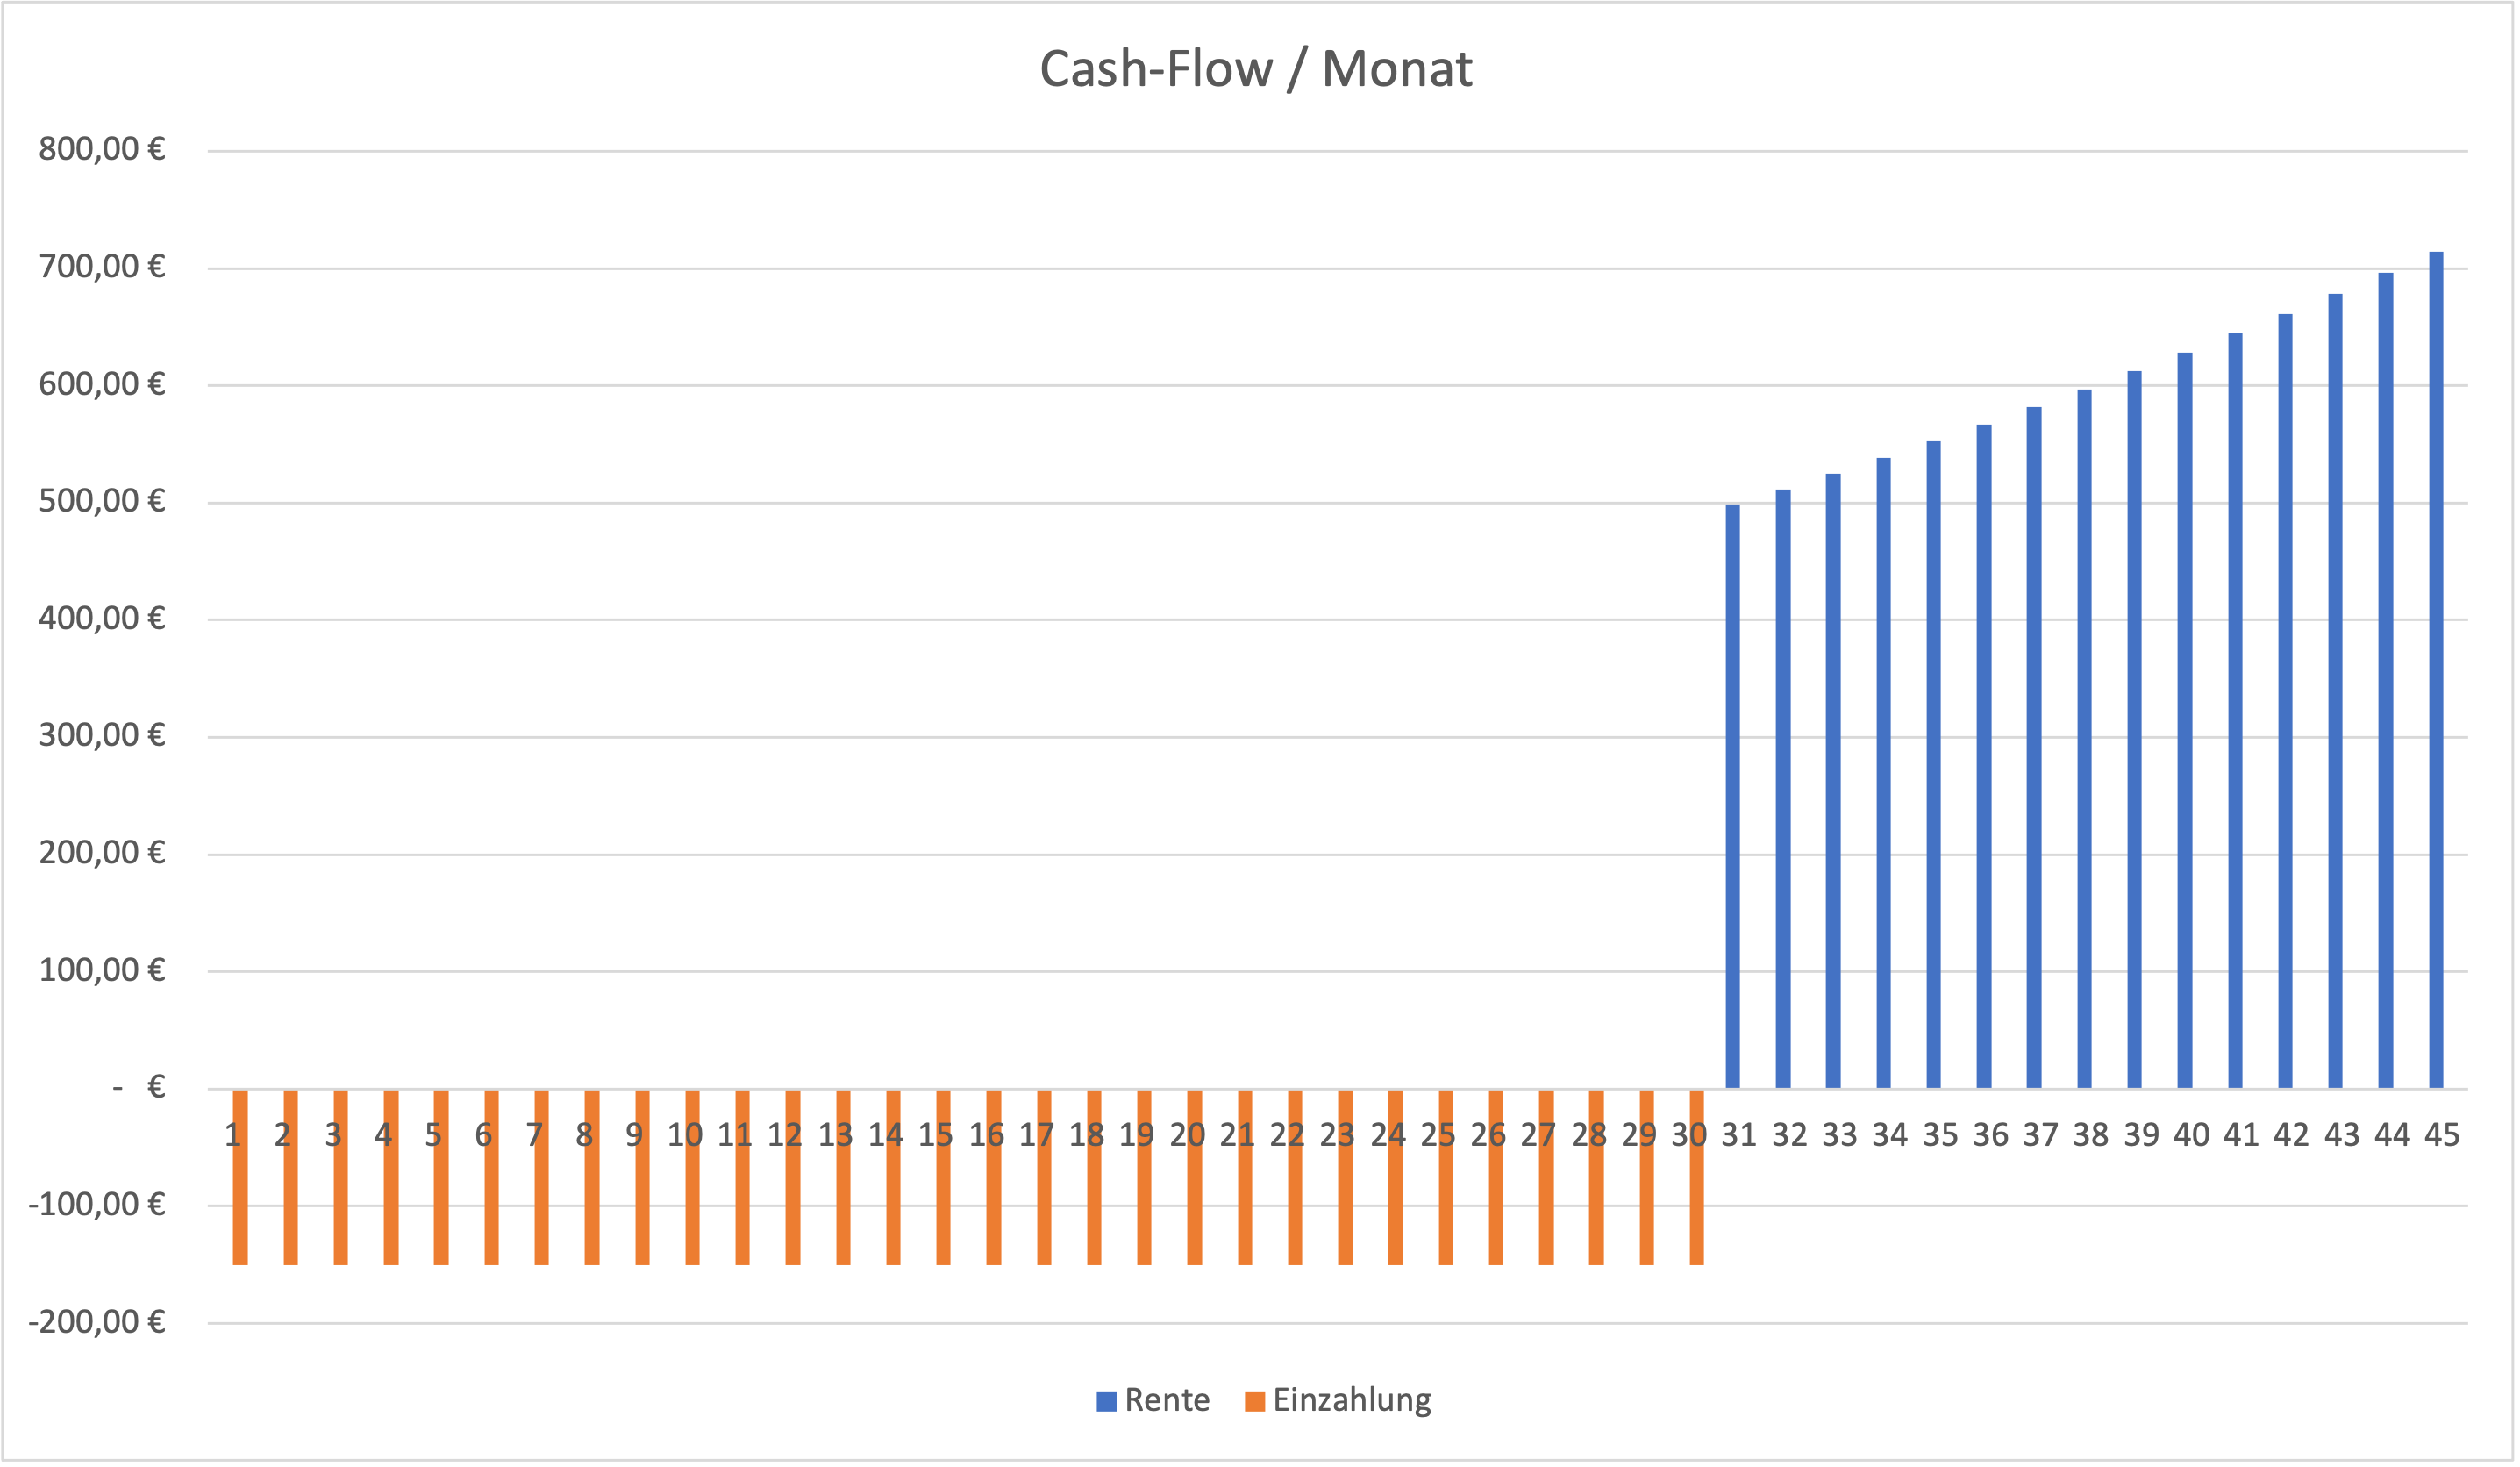
Nehmen wir an, dass die Dividenden-ETFs mit 6% pro Jahr rentieren und davon im Durchschnitt 3,4% ausschütten. Damit ergibt sich eine rechnerische Brutto-Rente von 500,- Euro monatlich im ersten Jahr der Dividendenphase. Da die Gesamtrendite größer ist als die Dividendenrendite, wächst das Kapital sogar weiter an. Am Ende der hier betrachteten Dividendenphase (nach insgesamt also 45 Jahren) ist das investierte Kapital auf über 250.000 Euro angewachsen. Die Brutto-Rente steigt auf über 700,- Euro monatlich an.
Exkurs II: Dividende vs. Anteilsverkauf
Ein weit verbreiteter Irrglaube ist, dass nur Dividendenaktien Cashflow ermöglichen und sie daher zu bevorzugen sind. Das ist falsch. Du kannst auf zwei Wegen entsparen: Entnahme in Form einer Dividende oder per Anteilsverkauf. Durch die Ausschüttungen verringert sich der Cash-Bestand im Unternehmen. Schüttet ein Unternehmen keine Dividende aus, verbleibt das Geld im Unternehmen (siehe Exkurs I). Ein Käufer der Aktie dieses Unternehmens wird mehr für die Anteile zahlen, als wenn bereits Substanz durch gezahlte Dividende fehlt. Es ist im Prinzip unerheblich, ob du deinen Cashflow aus einer Dividende oder dem Verkauf von Anteilen ziehst.
Die Praxis
Nun ist es immer schön ein theoretisches Rechenbeispiel zu bauen. Die Realität sieht dann aber etwas anders aus.
Nicht berücksichtigt sind die Kosten der Anlageprodukte und die Kapitalertragsteuer, die das Kapitalwachstum bremsen. Niemand weiß, wie sich die Steuergesetzgebung innerhalb der langen Zeit ändert. Sie sind hier nicht Teil der Betrachtung.
In der echten Welt sind die Renditen nicht gleich verteilt. Was am Ende auf eine durchschnittliche Rendite von 7% hinausläuft, kann durch Crash- und Boom-Jahre einer Achterbahnfahrt ähneln. Nicht jeder Zeitraum über 45 Jahre ist gleich. Dadurch wird man in der Praxis immer abweichende Werte gegenüber der Modellrechnung bekommen.
Aber alles das sollte dich nicht davon abhalten, deine ganze eigene Rente aus Dividende aufzubauen. Schau dazu gerne auf meinem reflect-ion.de vorbei. Ich lasse dich teilhaben an meinem eigenen Rentenbescheid.

Updated on Juli 4, 2021
Bitcoin – alles oder nichts?
Ich habe mich lange schwer getan mit Bitcoin. Ich gebe zu, ich habe ihn zu lange ignoriert, in dem Sinne als dass ich Bitcoin als Anleger nicht als attraktiv angesehen habe. Hat sich meine Meinung geändert? Jein. Ich möchte euch zwei Sichtweisen auf Bitcoin anbieten. Entscheidet selbst.
Bitcoin ist nichts
Bitcoins werden mit Hilfe einer Reihe von Nullen und Einsen repräsentiert, die für uns unsichtbar auf Magnetplatten oder Flashspeichern verwahrt werden. Einige dieser Magnetzustände liegen bereits unauffindbar auf Mülldeponien, sehr zum Ärger der ursprünglichen Besitzer.




Kommentare